أخبار
جابر يفتح باب التسويات الضريبية... تخفيضات ومهل جديدة للمكلّفين
- محلي
- julnar
- 11:58 am - نوفمبر 04 , 2026
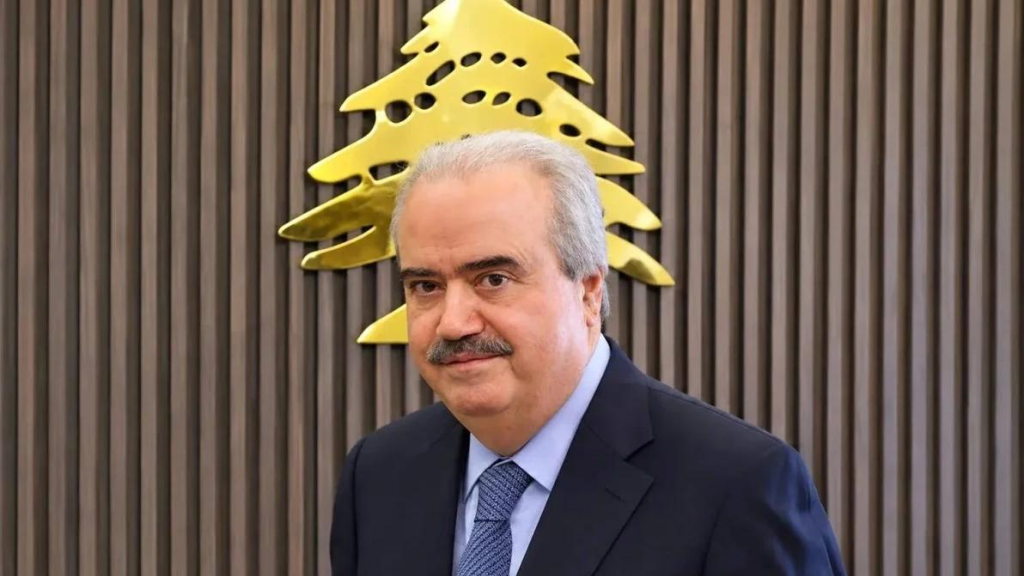
أصدر وزير المالية ياسين جابر 3 قرارات جديدة تتعلّق بالمهل والموجبات الضريبية، شملت تحديد آلية تعليق المهل القانونية واحتساب الغرامات، وتمديد مهلة التصريح عن الضريبة على القيمة المضافة وتسديدها، إضافة إلى تمديد العمل بتسوية الغرامات المتوجبة على المكلّفين، مع تحديد شروط الاستفادة من هذه الإجراءات.
وفي التفاصيل، أصدر جابر القرار رقم 941/1، الذي يحدّد دقائق تطبيق القانون رقم 46 الصادر في 27 تموز 2026، والمتعلّق بتعليق المهل القانونية الخاصة بالحقوق والموجبات الضريبية الواقعة ضمن نطاق مهام مديرية المالية العامة.
ونصّ القرار على تعليق المهل القانونية خلال الفترة الممتدة من 1 آذار إلى 31 تموز 2026، على أن يُستأنف سريانها اعتباراً من 1 آب 2026، وفقاً لطبيعة كل مهلة وتاريخ انتهائها.
ويشمل التعليق مهل تقديم التصاريح والبيانات الضريبية الدورية والسنوية، والتصريح عن مباشرة العمل والتوقف عنه، وتسجيل المستخدمين والأجراء، وتقديم طلبات التسجيل وإلغائه في الضريبة على القيمة المضافة، وتسديد الضرائب والرسوم طوعاً أو جبراً، إلى جانب التصريح عن تعديل المعلومات وبيانات صاحب الحق الاقتصادي.
كما يشمل تقديم التصاريح المتعلقة بالشركات والوصايا والهبات، وطلبات تقسيط رسوم الانتقال، والتصريح عن رسم مغادرة المسافرين، وحفظ المستندات والسجلات، فضلاً عن المهل المترتبة على الهيئات الدبلوماسية والقنصلية والمنظمات الدولية في ما يتعلق بحقوقها وموجباتها الضريبية.
وفي ما يخص حقوق المكلّفين، يتناول القرار مهل الرد على النتائج الأولية للتدقيق، والاعتراض على التكاليف الضريبية الأساسية والإضافية، والطعن بقرارات الإدارة الضريبية، واستئناف قرارات لجان الاعتراضات أمام مجلس شورى الدولة.
كذلك يشمل مهل تقديم طلبات استرداد الضريبة على القيمة المضافة والضريبة المدفوعة زيادة عن المبالغ المتوجبة، وطلبات حسم الضريبة، مع تحديد آلية خاصة لمعالجة بعض طلبات الاسترداد التي سبق رفضها لأسباب تتعلق بالمهل القانونية.
وامتدّ التعليق أيضاً إلى مهل إعادة تقييم المخزون والأصول الثابتة عن عامَي 2023 و2024، وتقديم بعض طلبات الاسترداد الاستثنائية، والتصريح عن الأرباح الناتجة عن العمليات المنفّذة عبر منصة صيرفة وتسديد الضرائب المتوجبة عليها.
أما بالنسبة إلى الإدارة الضريبية، فشمل التعليق مهل إنجاز التدقيق وإبلاغ المكلّفين بالنتائج الأولية، وإصدار التكاليف النهائية، واستدراك الضرائب والرسوم، وإجراءات التبليغ والإنذار والتحصيل الجبري، والبتّ بطلبات التسجيل والاسترداد والاعتراضات والاستشارات الضريبية.
وحدّد القرار آلية استئناف المهل التي لم تكن قد انتهت قبل 1 آذار 2026، بحيث تُستكمل المدة المتبقية منها اعتباراً من 1 آب، فيما تبدأ المهل التي نشأت خلال فترة التعليق بالسريان بعد انتهائها، وفق المدد المحددة قانوناً.
وفي ما يتعلق بتقسيط الضرائب والرسوم، نصّ القرار على تعليق احتساب الفوائد الإضافية على الدفعات والأقساط غير المسدّدة خلال الفترة المحددة، على أن يُستأنف احتسابها بعد انتهاء التعليق في حال استمرار التأخر في التسديد.
كما قضى بعدم احتساب الفترة الممتدة من 1 آذار إلى 31 تموز 2026 ضمن مدة التأخير المعتمدة لفرض غرامات التحقق والتحصيل، مع إعادة احتساب الغرامات وفق تاريخ انتهاء كل مهلة.
وميّز القرار بين الغرامات المسدّدة قبل نشر القانون وتلك المسدّدة بعده، فأبقى المبالغ المسدّدة سابقاً حقاً للخزينة، باستثناء الحالات التي يجيز فيها القانون الاعتراض أو الاسترداد، فيما أتاح استرداد الجزء المحتسب عن فترة التعليق من بعض الغرامات المسدّدة بعد نشر القانون، وفق شروط محددة.
كما نصّ على استثناء بعض المهل المرتبطة بالإعفاءات والتخفيضات والحسومات والحوافز الضريبية الاستثنائية من أحكام التعليق، وفقاً للنصوص القانونية التي تنظّمها.
وفي قرار منفصل حمل الرقم 942/1، مدّد وزير المالية حتى 30 تشرين الثاني 2026 ضمناً مهلة تقديم التصريح الدوري للضريبة على القيمة المضافة عن الفصل الثالث من عام 2026، وتسديد الضريبة الناتجة عنه.
وشمل التمديد أيضاً البيانات وطلبات الاسترداد التي تُقدَّم خلال مهلة التصريح عن الفصل المذكور، بما يتيح للمكلّفين استكمال موجباتهم ضمن المهلة الجديدة.
أما القرار الثالث، رقم 943/1، فقضى بتمديد العمل بالقرار رقم 834/1 الصادر في 18 أيلول 2026، والمتعلق بتسوية غرامات التحقق والتحصيل المتوجبة عن الضريبة على القيمة المضافة، حتى 30 تشرين الثاني 2026 ضمناً.
ويشمل القرار مستندات التكليف الذاتي الصادرة اعتباراً من 16 تشرين الثاني 2022، مع استمرار العمل بالشروط والأسس المحددة في القرار الأصلي.
وبحسب أحكام التسوية، تُخفّض غرامات التحقق النسبية بنسبة 75%، والغرامات المقطوعة بنسبة 60%، فيما تُخفّض غرامات التأخير في الدفع، المعروفة بغرامات التحصيل، بنسبة 75%، شرط تسديد الضريبة والغرامات المخفّضة ضمن المهلة المحددة.
وتشمل التسوية الغرامات المفروضة بموجب مستندات التكليف الذاتي أو مستندات التكليف الصادرة عن الإدارة الضريبية، سواء تعلّقت بضريبة القيمة المضافة أو بقانون الإجراءات الضريبية، وفقاً للأحكام المحددة.
واستثنى القرار من التسوية الغرامات التي تقل قيمتها عن 200 ألف ليرة لبنانية، والغرامات التي تقل عن 3 دولارات أميركية أو ما يعادلها بالعملات الأجنبية، والغرامات التي لا تُدفع مع الضريبة أو الرسم ضمن المهلة، إضافة إلى الغرامات الخاضعة لقوانين خاصة.
كما نصّ على استفادة المكلّفين الذين سبق أن رُفضت طلبات تسويتهم أو فُرضت عليهم غرامات تحقق اعتباراً من 16 تشرين الثاني 2022، وفق شروط التسديد المحددة.
وأكد القرار أن عدم تسديد الضريبة والغرامات المخفّضة ضمن المهلة يؤدي إلى سقوط حق المكلّف بالاستفادة من التسوية.
وفي المقابل، أجاز للإدارة الضريبية تخفيض بعض الغرامات حتى في حالات الاعتراض على التكليف، وفق الأحكام المحددة، من دون اشتراط التسديد الفوري للضريبة في الحالات التي ينص عليها القرار.
أما الغرامات المسدّدة سابقاً، فتُعتبر حقاً مكتسباً للخزينة، ولا يجوز استردادها إلا وفق الاستثناءات القانونية المتعلقة بالخطأ المادي أو بنتائج الاعتراضات.
وحدّد القرار سقفاً للتسويات التي يمكن إجراؤها من دون موافقة مجلس الوزراء، بحيث تستوجب التسويات التي يتجاوز مجموع الغرامات والتخفيضات المرتبطة بها 60 مليار ليرة لبنانية، أو 667 ألف دولار أميركي، أو ما يعادلها بالعملات الأخرى، موافقة مجلس الوزراء.
كما نصّ على احتساب التخفيض بصورة مستقلة لكل فترة ضريبية، وعدم الجمع بين تخفيضات غرامات التحقق والتحصيل عند احتساب التخفيض المتعلق بكل مخالفة.
وتأتي القرارات في إطار تنظيم المهل الضريبية وتسوية الغرامات وتحديد حقوق المكلّفين وموجباتهم، على أن تُطبّق وفق الأحكام القانونية المعتمدة لدى وزارة المالية.
وأوضحت الوزارة أن النصوص الكاملة للقرارات متاحة بصيغة PDF عبر موقعها الإلكتروني www.finance.gov.lb وحساباتها الرسمية على مواقع التواصل الاجتماعي، للاطلاع على تفاصيل المهل وآليات التطبيق وشروط الاستفادة.
| لمتابعة أهم وأحدث الأخبار انضموا إلينا عبر قناتنا على واتساب (channel whatsapp) .اضغط هنا
نسخ الرابط :
مقالات أخرى من تصنيف : محلي