"90 ألفاً في السوق الموازية... و72 مليار دولار فجوة: خارطة لبنان بين سجالات المجلس وشروط الصندوق"
"موازنة 2027: ضرائب على الاستهلاك، وصمت عن 300 مليون دولار مهدورة"
- محلي
- Icon News
- 03:51 am - سبتمبر 17 , 2026
ايكزن نيوز
الوضع اللبناني: تقرير سياسي واقتصادي شامل
أولاً: الحراك البرلماني والحكومي (السجالات والملف البيئي)
شهدت جلسة مساءلة حكومة نواف سلام "الإصلاح والإنقاذ" مواجهات كلامية عنيفة بين النواب، شكّلت أزمة هوية سياسية عميقة في أروقة السلطة التشريعية والتنفيذية.
عاصفة السجالات في مجلس النواب: ركّز نواب المعارضة (مثل بولا يعقوبيان، وضاح الصادق، زياد حواط، ونديم الجميل) على ضرورة بسط سلطة الدولة وحصر السلاح بيد مؤسساتها، معتبرين أن نجاح الحكومة يُقاس بقدرتها على استعادة قرار الحرب والسلم. في المقابل، واجه نواب "حزب الله" (ومنهم النائب إيهاب حمادة) هذه الانتقادات بردود عالية السقف، ووصل التراشق الكلامي إلى تبادل اتهامات قاسية بالعمالة والتقصير، ما دفع رئيس مجلس النواب نبيه بري للتدخل منتقداً الأجواء بعبارة: "يا عيب الشوم".
الأبعاد المالية والخلاف الحكومي: طغت الخلافات المالية على الجلسة جراء محاولات رئيس البرلمان نبيه بري الضغط باتجاه تأمين تمويل مالي مباشر لـ"صندوق الجنوب"، وسط تحفظات حكومية صارمة في ظل عجز الموازنة، ما زاد من وتيرة التوتر بين رئاسة البرلمان ورئاسة الحكومة.
الدبلوماسية البيئية نحو مجلس الأمن: كلّف مجلس الوزراء وزارة البيئة، بناءً على تقرير وزيرة البيئة تمارا الزين، بإعداد ملف علمي لرفعه كشكوى رسمية إلى مجلس الأمن الدولي، يوثّق تجاوز التفجيرات الإسرائيلية للدمار العسكري إلى مخاطر جيولوجية قد تؤدي لتنشيط الفوالق الزلزالية وتغيير الجغرافيا الطبيعية للمنطقة.
ثانياً: المشهد العسكري والدبلوماسي (أمن الجنوب ومستقبل الحدود)
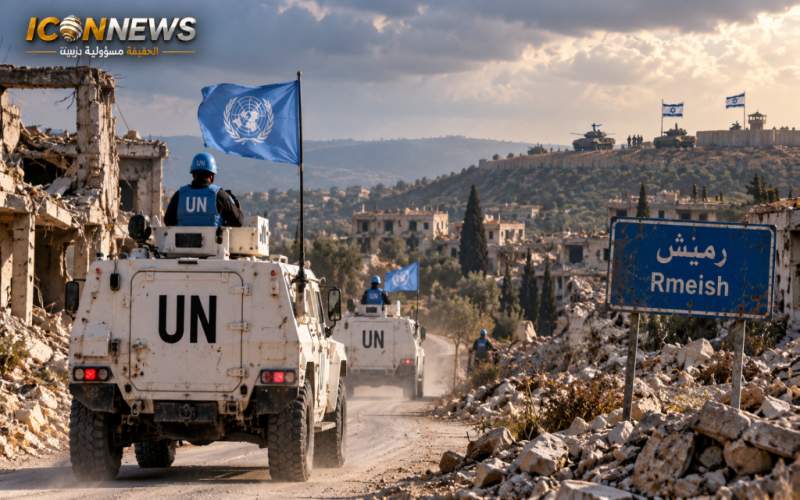
تتسارع الديناميكيات العسكرية والدبلوماسية لرسم مستقبل الأمن في جنوب لبنان، لا سيما مع اقتراب انتهاء ولاية قوات الطوارئ الدولية (اليونيفيل) في كانون الأول المقبل.
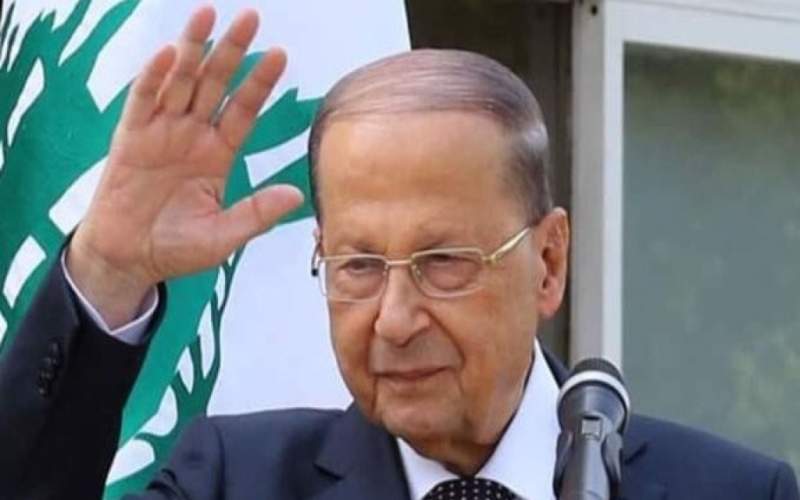
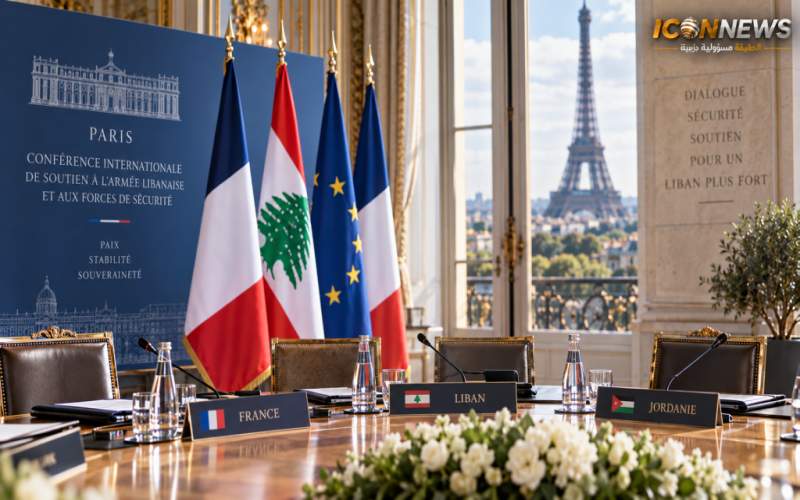
خطة انتشار الجيش اللبناني: تشكّل زيارة رئيس الجمهورية جوزيف عون وقائد الجيش العماد رودولف هيكل إلى باريس خطوة استراتيجية في إطار "مسار العقبة" (المبادرة الأردنية بقيادة العاهل الأردني). وتهدف المحادثات مع الرئيس الفرنسي إيمانويل ماكرون إلى إعداد خطة انتشار عملياتية للجيش جنوب نهر الليطاني لملء أي "فراغ أمني" محتمل، شريطة أن تضمن السيادة الكاملة للدولة اللبنانية وتأمين عودة النازحين.
المعطيات الميدانية: تتزامن هذه الخطط مع مؤشرات على استعداد الجيش الإسرائيلي لتقليص قواته والتراجع تكتيكياً من مرتفعات "علي الطاهر" نحو نقاط خلفية لحماية قواته (ما يُعرف بالخط الأصفر)، وسط نقاشات حول إمكانية إدخال الجيش اللبناني لإشغال هذه النقاط.
الدعم التدريبي الدولي: أعلن الاتحاد الأوروبي، عبر منسقة السياسة الخارجية كايا كالاس، عن استعداد أكثر من 10 دول أوروبية للمشاركة في مهمة عسكرية ومدنية جديدة لتجهيز وتدريب الجيش اللبناني وتأمين استقراره العملياتي في الجبهة الجنوبية.
ثالثاً: الملفات القضائية والسياسية الساخنة (قضية المرفأ)
عادت قضية انفجار مرفأ بيروت لتشكّل محركاً للتجاذبات السياسية الداخلية، عقب خطوة قضائية لافتة تمثّلت بتقارير حول توجّه المدعي العام لتحميل رئيس الجمهورية الأسبق ميشال عون مسؤولية جزائية في ملف المرفأ.
أثار هذا التوجه موجة ردود فعل مستنكرة من قوى سياسية، أبرزها التيار الوطني الحر، إذ وصف نواب هذا التوجه وتسريب المواد القضائية إلى الإعلام واستخدامها في "البازار السياسي" بأنه محاولة للمقايضة السياسية وإشغال الساحة الداخلية للتغطية على ملفات مصيرية أخرى، كالتفاوض الحدودي وسلاح المقاومة.
رابعاً: الملف المالي والاقتصادي وانعكاساته على الليرة وموازنة 2027
يسجّل سعر صرف الدولار استقراراً حذراً في الأسواق الموازية يتراوح بين 89,500 و89,600 ليرة للشراء والبيع، نتيجة سياسة تجفيف السيولة بالليرة التي يتّبعها مصرف لبنان المركزي.
غير أن مشروع موازنة عام 2027 يهدد هذا الاستقرار بشكل جدي، عبر أربعة محاور رئيسية:
- بنية الإنفاق والأجور: تستنزف كلفة الرواتب والأجور والمنافع الاجتماعية لموظفي القطاع العام والمتقاعدين 53.5% من إجمالي الإنفاق العام، وسط تهديدات وروابط عمالية بالتصعيد رفضاً لتمويل هذه الزيادات عبر رسوم إضافية، وتحذيرات من لجوء الدولة لطباعة العملة، ما قد يفجّر التضخم مجدداً.
- العبء الضريبي على المستهلك: ترتكز الموازنة بشكل شبه كامل على الاستهلاك؛ إذ تشكّل الرسوم غير المباشرة نحو 73.5% من إجمالي الإيرادات الضريبية، ما يدفع قطاعات واسعة للهروب نحو "اقتصاد الكاش الممنهج" (الذي يمثّل حالياً نحو 40% من حجم الاقتصاد)، وهو ما يحرم الخزينة من الموارد الحقيقية.
- طفرة رسوم المعاملات والأوفشور: يقترح المشروع مضاعفة رسوم الخدمات العامة والمعاملات الإدارية بشكل قياسي، وصل في بعض الأحيان إلى 200 ضعف، إلى جانب رفع الضريبة السنوية المقطوعة على شركات الأوفشور والهولدنغ بنسبة 300%، ما يهدد بنزوح الاستثمارات الأجنبية.
- ملف الأملاك البحرية والنهرية المهدور: انتقد خبراء اقتصاديون، من بينهم البروفيسور جاسم عجاقة، إحجام الدولة عن جباية الحقوق الفعلية لـ30 مليون متر مربع من الأملاك البحرية والنهرية المصادرة، إذ لا تجبي الدولة منها سوى 17 مليون دولار، في حين تُقدَّر قيمتها الحقيقية بنحو 300 مليون دولار سنوياً كان يمكن أن توفّر بديلاً آمناً عن إرهاق المواطن.
خامساً: شروط صندوق النقد الدولي لإعادة تفعيل القروض
يضع صندوق النقد الدولي شروطاً بنيوية صارمة كإطار إلزامي لتحويل الاتفاق المبدئي إلى اتفاق نهائي يتيح للبنان الاستفادة من تمويل يبلغ نحو 3 مليارات دولار:
1. إعادة هيكلة القطاع المصرفي: إقرار قانون يفرز البنوك القابلة للاستمرار عن المتعثرة، وتحديد آلية توزيع الخسائر المالية (المقدّرة بنحو 72 مليار دولار)، مع شطب الرساميل أولاً وحماية صغار المودعين، ورفض تسييل أصول الدولة لصالح البنوك.
2. توحيد سعر الصرف: إنهاء تعدد أسعار الصرف السائدة وترك العملة للتعويم الحر بناءً على آليات العرض والطلب، ووقف التمويل النقدي لعجز الموازنة عبر طباعة الليرة.
3. استدامة المالية العامة: فرض ضرائب تصاعدية عادلة، ومكافحة التهرب واقتصاد الكاش، بالتوازي مع بدء إصلاحات جذرية في قطاع الكهرباء وتعيين الهيئة الناظمة له.
4. مكافحة الفساد والحوكمة: تعديل قانون السرية المصرفية لتمكين الأجهزة الرقابية، وتنفيذ توصيات التدقيق الجنائي.
سادساً: العقبات السياسية والقانونية وأزمة الودائع (النموذج القبرصي)
العقبات السياسية: تعود جذور المراوحة السياسية والتشريعية إلى تداخل الملكية بين أركان المنظومة السياسية والمصارف، حيث يملك سياسيون نافذون أسهماً مباشرة في البنوك الكبرى، ما يعرقل إقرار قانون يعيد هيكلة المصارف ويشطب رساميلها.
سيناريوهات الودائع بحسب خطة الصندوق: حماية مطلقة للودائع دون سقف 100 ألف دولار. أما الودائع الكبرى فستخضع لثلاثة خيارات صعبة: الاقتطاع المباشر (Haircut)، أو تحويل الودائع إلى أسهم مساهمة في البنوك (Bail-in)، أو تحويلها إلى سندات طويلة الأجل يُستحق دفعها بعد 10 إلى 15 سنة.
مقارنة مع أزمة قبرص 2013: طبّقت قبرص آلية الـ"Bail-in" عام 2013، فحمت الودائع دون 100 ألف يورو بالكامل، واقتطعت نحو 47.5% من الودائع الكبرى في بنك قبرص وحوّلتها إلى أسهم، مع تصفية بنك "Laiki" كلياً. ونجح النموذج القبرصي بفضل سرعة الإجراءات التشريعية (أُنجزت خلال أسبوع واحد) وصغر حجم الفجوة (5.8 مليار يورو)، بعكس الواقع اللبناني المتأزم، الذي تبلغ فيه الفجوة 72 مليار دولار مع تأخير تشريعي امتد لسنوات.
سابعاً: ملحق — توصيات نقابات المهن الحرة لحماية صناديقها التقاعدية
تمثّل نقابات المهن الحرة في لبنان (الأطباء، المهندسون، المحامون، الصحافة) شريحة واسعة من الطبقة الوسطى، وتحتجز المصارف أموال صناديقها التقاعدية والاجتماعية الضخمة. وبناءً على اجتماعاتها التنسيقية، وضعت النقابات التوصيات والمطالب العاجلة التالية لحماية الأمن الاجتماعي لمنتسبيها:
1. تحييد صناديق النقابات عن خطط شطب الودائع (Haircut): المطالبة بتصنيف أموال الصناديق التقاعدية كـ"ودائع مجتمعية ذات طابع اجتماعي وإنساني"، تُعامَل معاملة الودائع الصغيرة المضمونة بغض النظر عن حجم حسابها الإجمالي، نظراً لأنها تخدم آلاف العائلات والمتقاعدين.
2. آلية سحب خاصة ("فريش") للخدمات الطبية والتقاعدية: إلزام مصرف لبنان بتخصيص كوتا شهرية بالعملة الأجنبية الحرة (الدولار الفريش) لصالح الصناديق النقابية، لتمكينها من دفع معاشات المتقاعدين وتغطية عقود الاستشفاء والرعاية الصحية للأعضاء.
3. رفض تحويل أموال الصناديق إلى أسهم مصرفية (Bail-in): تحذير من فرض خيار تحويل الأموال إلى أسهم في بنوك متعثرة أو مشكوك في استمراريتها، لأن ذلك يقضي على الأمان المالي للصناديق ويحوّلها من مدخرات آمنة إلى استثمارات عالية المخاطر.
4. الملاحقة القضائية الجماعية: التلويح برفع دعاوى قضائية جماعية محلية ودولية ضد مجلس إدارة المصارف ومصرف لبنان، بتهمة إساءة الأمانة وتبديد أموال الصناديق العامة، في حال تم تجاهل مطالب النقابات ضمن خطط الهيكلة الحكومية.
ثامناً: ملحق — أرقام الفجوة المالية والتوزيع التقديري للخسائر في أبرز المصارف
الجدول التالي يعرض محاكاة تقديرية مستندة إلى بيانات التدقيق المالي ومقترحات خطة التعافي لوزارة المالية ومصرف لبنان، ويوضح حجم الفجوة وحجم الودائع التي تتجاوز سقف الضمان البالغ 100 ألف دولار:
| اسم المصرف | حجم الودائع الإجمالي المقدَّر | نسبة الودائع فوق 100 ألف دولار | السيناريو المقترح |
|---|---|---|---|
| مجموعة المصارف الكبرى (ألفا 1) | نحو 22 مليار دولار | 68% | دمج الفروع، حماية ما دون 100 ألف دولار، وتحويل الفائض إلى أسهم وسندات |
| مجموعة المصارف الكبرى (ألفا 2) | نحو 18 مليار دولار | 72% | إعادة هيكلة رأس المال، Bail-in بنسبة 45% للودائع الكبرى |
| المصارف المتوسطة (بيتا 1) | نحو 9 مليارات دولار | 55% | تسييل أصول تابعة، اقتطاع (Haircut) مقنّع عبر سحوبات طويلة الأمد |
| المصارف المتوسطة (بيتا 2) | نحو 7 مليارات دولار | 61% | استيعاب من مصرف أكبر، أو تصفية كاملة مع نقل الودائع المضمونة |
| باقي المصارف الصغرى والمتعثرة | نحو 16 مليار دولار | 48% | تصفية قسرية مباشرة، تجميد الحسابات الكبرى، وضمان الصغار عبر صندوق الودائع |
| لمتابعة أهم وأحدث الأخبار انضموا إلينا عبر قناتنا على واتساب (channel whatsapp) .اضغط هنا
نسخ الرابط :